
마크정의 미국 보험 상식
비즈니스보험, 건강보험, 자동차보험, 주택보험, 메디케어, 은퇴 및 절세 전략까지!
고객에게 꼭 필요한 맞춤형 재정 서비스를 안내해드립니다.
메디케어와 메디캘, 함께 받을 수 있을까? '메디메디'의 혜택과 주의사항
메디케어와 메디캘은 조합하는 방식에 따라 본인이 부담해야 하는 비용과 받을 수 있는 혜택의 범위가 크게 달라집니다. 특히 메디캘의 세이빙스 프로그램(MSP), IHSS 신청, D-SNP 플랜 선택 등은 세부 조건이 복잡하여 전문가의 정밀 분석이 필수적입니다.
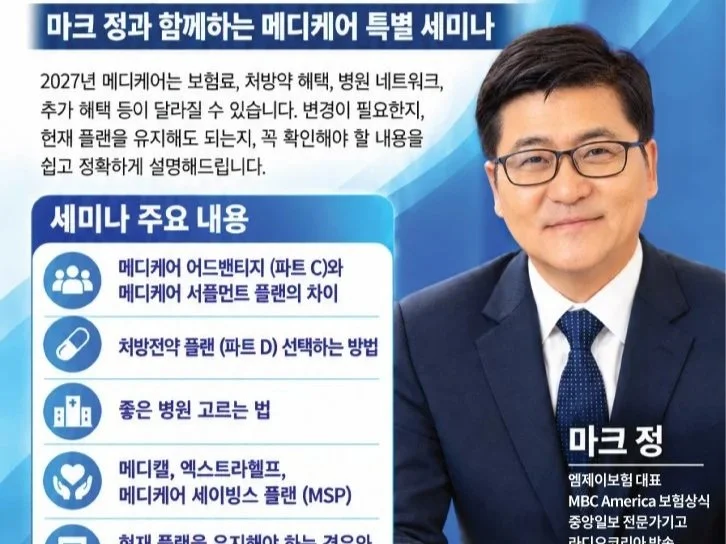
2027년 메디케어, 무엇이 달라질까? 엠제이보험 메디케어 특별 세미나
2027년 메디케어 플랜을 선택하거나 변경할 계획이라면 보험료만이 아니라 보장 내용과 의료비 부담, 정부 지원 프로그램까지 함께 확인하는 것이 중요합니다.
메디케어 어드밴티지와 메디갭, 무엇이 더 유리할까?
메디케어 어드밴티지와 메디갭은 서로 다른 방식으로 의료비와 보장을 관리하는 선택지입니다. 월 보험료와 추가 혜택을 중요하게 생각한다면 어드밴티지를, 의료기관 선택의 유연성과 본인 부담 비용 관리를 중시한다면 메디갭을 검토할 수 있습니다.
65세가 되면 메디케어, 무조건 가입해야 할까?
메디케어는 기본적으로 65세 이상을 대상으로 하는 연방 건강보험입니다. 다만 65세 이전에도 일정 요건을 충족한 장애가 있거나, 말기 신장질환(ESRD), ALS(루게릭병) 등이 있는 경우 가입 자격이 생길 수 있습니다.
65세 이상 시니어 주목! 메디케어 기간 놓치면 어떻게 되나요?
매년 10월 15일부터 12월 7일까지는 메디케어 연례 가입 기간(AEP)입니다. 많은 시니어분들이 “이번에도 기존 플랜을 그대로 두면 되겠지”라고 생각하시지만, 이 기간을 제대로 확인하지 않으면 예상치 못한 손해를 볼 수 있습니다.
보험 승인을 받았는데 치료가 지연되는 진짜 이유
보험 승인을 받았는데도 예약이나 검사가 계속 지연되고 있다면 무작정 기다리지 마시기 바랍니다. 어느 단계에서 절차가 멈춰 있는지 확인하고, 필요한 경우 관련 기관에 적극적으로 문의하는 것이 중요합니다.
메디케어 EOB 보는 법, 약값이 다르게 계산되는 이유
Medicare.gov의 금액은 단순 참고용 예상치이고, EOB는 실제 보험 구조를 반영한 금액입니다. 또한 약국에 따라 실제 지불 금액이 달라질 수 있으므로 Preferred Pharmacy 여부까지 함께 확인하시는 것이 중요합니다.
보험사 승인받았는데도 MRI 예약이 안 되는 이유
메디케어 어드밴티지 가입자가 자주 혼동하는 부분은 승인(Authorization)과 진료비 지급보증서(LOA·Letter of Agreement)의 차이다. 보험사나 메디컬 그룹의 승인을 받았다고 해서 모든 절차가 끝나는 것은 아니다.
메디케어 약값 2,100불 상한선의 함정, 약 목록부터 확인해야
메디케어 파트 D 구조가 바뀌면서 일정 금액 이상은 본인이 부담하지 않는 '본인최대지불한도(Out-of-Pocket cap)' 제도가 생겼습니다. 2026년 기준 약 2,100달러 수준입니다. 하지만 많은 분들이 이 제도가 모든 약에 적용되는 것이 아니라, 오직 ‘보험이 인정한 약’에만 적용된다는 중요한 사실을 놓치고 계십니다.